۶. راهکارهای فنی و حقوقی پیشنهادی: طراحی سازوکار تعدیل تابآور در برابر تورم افسارگسیخته
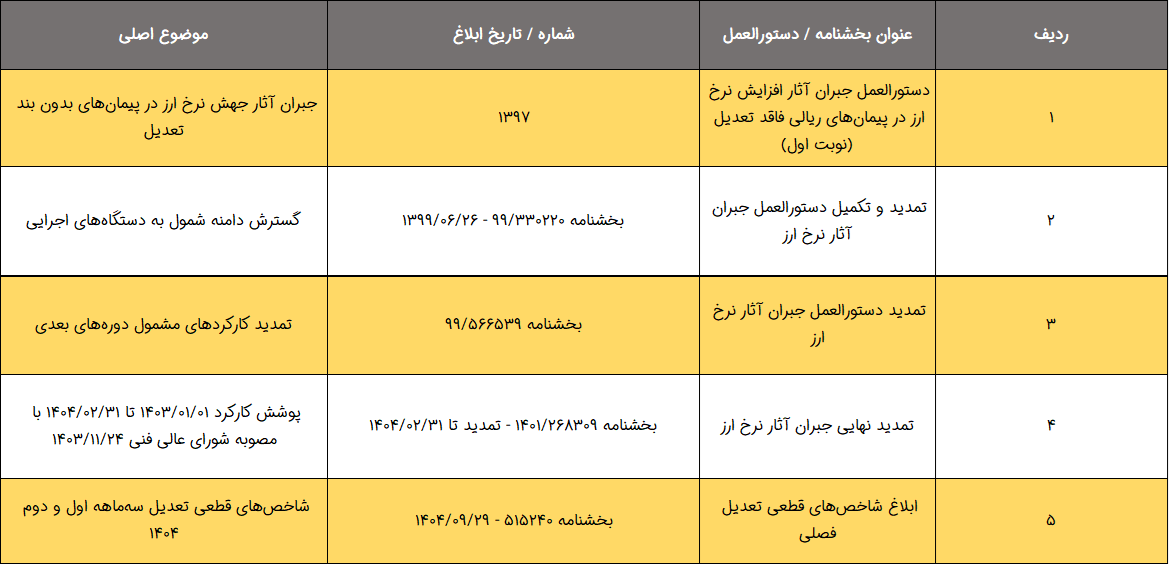
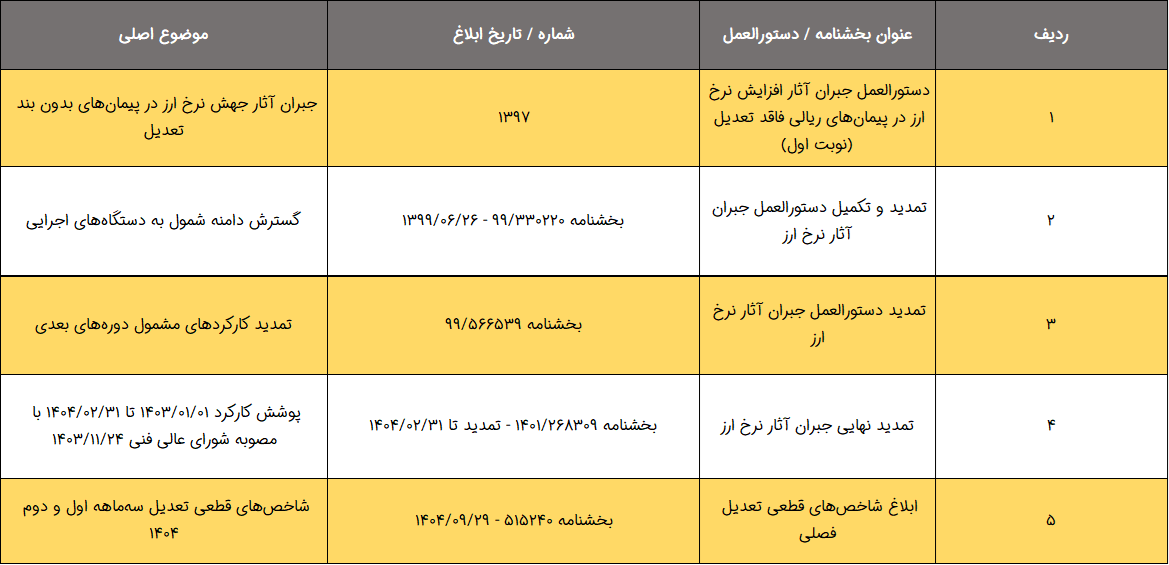
صرفِ اتکا به شاخصهای رسمی فصلی و بخشنامههای فوقالعاده مقطعی، همانگونه که در بخشهای پیشین نشان داده شد، پیمانکار را در تورم افسارگسیخته بدون پوشش کافی رها میکند. راهحل پایدار در طراحی سازوکاری است که از همان مرحله انعقاد پیمان، پیشبینیهای دقیقتر و واکنشپذیرتری نسبت به سقفها و دورههای ثابت ماده ۲۹ ایجاد کند. یکی از دقیقترین و آزمودهترین الگوهای بینالمللی برای این منظور، بند تعدیل هزینه در شرایط قراردادی فیدیک است که در ادامه بهتفصیل تشریح میشود.
۶.۱. تشریح بند تعدیل هزینه فیدیک (Sub-Clause ۱۳٫۸ نسخه ۱۹۹۹ / ۱۳٫۷ نسخه ۲۰۱۷)
در کتاب قرمز و کتاب زرد فیدیک، ویرایش ۱۹۹۹ (و نیز کتاب صورتی و کتاب طلایی)، این سازوکار تحت عنوان «تعدیل ناشی از تغییرات هزینه» (Adjustments for Changes in Cost) در بند فرعی ۱۳٫۸ آمده و در ویرایش دوم ۲۰۱۷ (و کتاب زمرد کارهای زیرزمینی ۲۰۱۹) به شماره ۱۳٫۷ منتقل شده است؛ در کتاب سبز کوتاهشده ۲۰۲۱ نیز همین سازوکار ذیل بند ۸٫۸ درج شده است. تفاوت بنیادین این بند با نظام تعدیل ایران، آن است که در فیدیک، تعدیل یک الزام قانونی خودکار نیست بلکه سازوکاری «اختیاری» (Opt-in) است: تنها هنگامی اعمال میشود که کارفرما از ابتدا، در پیوست پیشنهاد (نسخه ۱۹۹۹) یا جدول(های) شاخصگذاری هزینه (نسخه ۲۰۱۷)، پذیرفته باشد که بخشی از ریسک تورم را بر عهده گیرد.
فرمول پایه این بند بهصورت عمومی چنین است: Pn = a + b×(Ln/Lo) + c×(En/Eo) + d×(Mn/Mo) که در آن Pn ضریب تعدیلی است که بر ارزش برآوردی کار انجامشده در دوره «n» اعمال میشود؛ a بخش ثابت و غیرقابلتعدیل مبلغ قرارداد؛ b، c و d ضرایب وزنی عناصر هزینه یعنی نیروی انسانی (L)، ماشینآلات و تجهیزات (E) و مصالح (M) هستند که مجموع آنها بههمراه «a» باید برابر یک باشد؛ و Ln، En، Mn نسبت به Lo، Eo، Mo به ترتیب شاخصهای جاری هر عنصر هزینه در دوره «n» را نسبت به شاخصهای پایه در تاریخ مبنای پیمان (Base Date) میسنجند.
نکته کلیدی برای تطبیق با نظام ایران آن است که در فیدیک، ضرایب وزنی a، b، c و d بهصورت اختصاصی برای هر پروژه، متناسب با ترکیب واقعی هزینه همان پروژه، در جدول ضمیمه پیمان تعیین میشوند؛ در حالیکه در نظام ایران، شاخصهای سازمان برنامه و بودجه کشور بهصورت میانگین و یکسان برای طیف وسیعی از پیمانهای مشابه در سراسر کشور اعمال میگردد — همان کاستی ساختاری که در بخش ۳ این نوشتار تحلیل شد.
با این حال، صداقت تحلیلی ایجاب میکند تأکید شود که حتی بند ۱۳٫۸/۱۳٫۷ فیدیک نیز بیمه کامل در برابر تورم نیست. متن صریح این بند در ویرایش ۲۰۱۷ تصریح میکند: «تا حدی که جبران کامل هرگونه افزایش یا کاهش هزینه توسط مفاد این بند یا سایر بندهای این شرایط پوشش داده نشود، مبلغ پذیرفتهشده پیمان بهگونهای فرض میشود که شامل مبالغی برای پوشش احتمال سایر افزایشها و کاهشهای هزینه بوده است». بهبیان دیگر، فیدیک نیز بهصراحت میپذیرد که در تورمهای شدید، فرمول شاخصی تنها بخشی از افزایش واقعی هزینه را پوشش میدهد و باقیمانده ریسک بر عهده پیمانکار میماند؛ نکتهای که راهنمای رسمی فدراسیون بینالمللی مهندسان مشاور (فیدیک) در واکنش به تورم پس از کووید-۱۹ و جنگ اوکراین (مارس ۲۰۲۳) نیز صراحتاً تأیید کرده است.
همان راهنمای فیدیک این نتیجهگیری حقوقی این نوشتار را نیز تأیید میکند: صرفِ تورم — هرچند شدید — در نظام فیدیک نیز مصداق فورس ماژور یا رویداد استثنایی (FM/EE) تلقی نمیشود، زیرا این نهادها تنها به رویدادهایی تعلق میگیرند که اجرای تعهد را غیرممکن میسازند، نه صرفاً پرهزینهتر. این همسویی میان تحلیل حقوق ایران (تمایز هاردشیپ از فورس ماژور در بخش ۵) و رویه بینالمللی فیدیک، اهمیت طراحی دقیق سازوکار تعدیل قراردادی — بهجای اتکا به فورس ماژور — را دوچندان میکند.
جدول ۳ — مقایسه سازوکار تعدیل ایران (ماده ۲۹) و بند تعدیل هزینه فیدیک

۶.۲. راهکارهای عملی برای پیمانهای ایرانی در شرایط تورم افسارگسیخته
الف) در مرحله تنظیم پیمان و پیش از انعقاد قرارداد:
- درج «شرط تعدیل فوقالعاده» (Extraordinary Adjustment Clause) در شرایط خصوصی پیمان با تعریف آستانه محرک مشخص (مثلاً عبور تورم ماهانه از درصد معین) که بهطور خودکار سازوکار بازنگری نرخ را، مستقل از چرخه فصلی معمول، فعال کند.
- تعیین ضرایب وزنی اختصاصی برای دستمزد، ماشینآلات و مصالح کلیدی هر پروژه در شرایط خصوصی پیمان، با الهام از فرمول Pn فیدیک، بهجای اتکای صرف به شاخص میانگین کشوری موضوع بند «ه» ماده ۲۹.
- پیشبینی دوره تعدیل کوتاهتر (ماهانه بهجای فصلی) در بندهای خصوصی پیمان برای پروژههایی که از ابتدا ریسک تورمی بالایی دارند.
ب) در حین اجرای پیمان:
- مطالبه و دریافت علیالحساب تعدیل بر مبنای شاخصهای موقت، بدون انتظار برای ابلاغ شاخص قطعی، برای جلوگیری از انجماد نقدینگی پیمانکار در دورههای طولانی تأخیر ابلاغ.
- مستندسازی مستمر و بهموقع صورتوضعیتها، مکاتبات مطالبه تعدیل و شواهد افزایش قیمت نهادهها، بهعنوان پشتوانه هرگونه ادعای تعدیل فوقالعاده یا مابهالتفاوت ارزی.
- بهرهگیری همزمان از ظرفیت دستورالعملهای جبران آثار نرخ ارز و مسیر تعدیل عادی ماده ۲۹، بهجای اتکا به یک مسیر واحد، برای به حداکثر رساندن پوشش مالی قابل مطالبه.
ج) در صورت بروز اختلاف و طرح دعوی:
- تفکیک دقیق ادعای تعدیل (مبتنی بر هاردشیپ) از ادعای فورس ماژور در تنظیم لوایح دفاعیه و مطالباتی، با استناد همزمان به رویه داخلی و رویه بینالمللی فیدیک، برای پیشگیری از رد ادعا به دلیل خلط این دو نهاد حقوقی.
- استفاده از منطق «ریسک باقیمانده تورم» مندرج در متن بند ۱۳٫۸ فیدیک بهعنوان چارچوبی برای مذاکره سهمگذاری منصفانه ریسک میان کارفرما و پیمانکار، بهجای نزاع تمامیاهیچ بر سر یک طرف.
- ارزیابی فنی-اقتصادی دورهای پروژه برای تشخیص زمان بهینه توسل به تعليق (ماده ۴۹) پیش از رسیدن به مرحله بحرانی که تنها راه باقیمانده، خاتمه قطعی پیمان باشد.